有色金属合金制造是材料工业的重要组成部分,其产品广泛应用于航空航天、汽车、电子、建筑和新能源等领域。2020年,在全球经济复杂多变和产业结构调整的背景下,该行业面临新的机遇与挑战。以下从市场需求、技术创新、政策环境、区域格局和未来趋势等方面进行分析。
一、市场需求:传统领域趋稳,新兴领域拉动增长
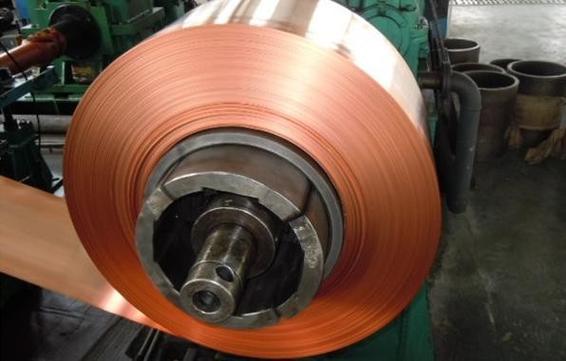
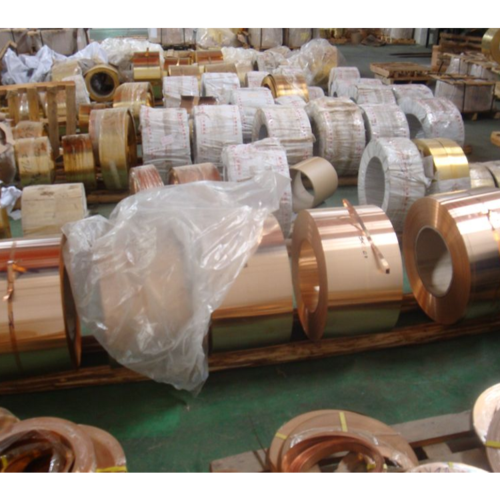
2020年,有色金属合金在传统领域的消费保持相对稳定。汽车轻量化趋势推动铝合金、镁合金在车身结构件中的应用;电子电气行业对高导电、高导热铜合金的需求持续增长;建筑领域对铝合金型材和铜合金管材的需求保持韧性。新兴领域如新能源汽车、5G通信、轨道交通和航空航天对高性能合金材料的需求快速上升,成为行业增长的重要驱动力。新能源汽车电池托盘、电机壳体等部件大量使用铝合金,5G基站散热件需要高导热铝合金和铜合金,这些均为有色金属合金制造提供了新的市场空间。
二、技术创新:高性能化和绿色化成为主线
技术创新是推动有色金属合金制造升级的核心动力。2020年,行业聚焦高性能合金研发,如高强高韧铝合金、耐蚀镁合金、高精度铜合金及高温合金等,以满足高端装备对材料性能的更高要求。绿色制造成为重要方向,企业加大短流程工艺、再生金属利用和节能减排技术的应用,降低生产过程中的能耗和排放。数字化和智能化技术逐步渗透到熔炼、铸造、加工和检测环节,提升了生产效率和产品质量稳定性。
三、政策环境:支持与规范并行
政策环境对有色金属合金制造影响显著。国家层面继续推动新材料产业发展,将高端合金材料列为重点支持领域,鼓励企业开展技术攻关和产业化应用。环保政策趋严,促使企业加快淘汰落后产能,提升环保水平,推动行业向绿色低碳转型。贸易政策的变化对进出口市场产生一定影响,企业需密切关注国际贸易形势,优化供应链布局。
四、区域格局:产业集群效应明显
有色金属合金制造呈现明显的区域集群特征。长三角、珠三角和环渤海地区凭借完善的产业链配套和下游需求,形成了一批有色金属合金制造产业集群。中西部地区依托资源优势和能源成本优势,在铝、镁等合金制造领域具备发展潜力。2020年,区域间产业转移和协同发展态势增强,企业更加注重靠近下游市场布局产能,以降低物流成本和提高响应速度。
五、新冠肺炎疫情的影响
2020年突发的新冠肺炎疫情对全球经济造成冲击,有色金属合金制造行业也受到一定程度的影响。疫情初期,企业复工复产延迟,下游需求短期收缩,供应链受阻。随着疫情防控形势好转和稳经济政策出台,行业逐步恢复。疫情也加速了行业数字化进程,并促使企业更加重视供应链安全和多元化布局。
六、未来趋势展望
有色金属合金制造前景依然广阔。轻量化、高性能化、绿色化和智能化将成为行业发展的主要趋势。企业需加大研发投入,突破关键合金材料和核心工艺,提升高端产品供给能力;推进绿色制造和循环经济,降低资源消耗和环境负荷。在市场层面,新能源汽车、5G通信、航空航天和海洋工程等领域的持续发展,将为有色金属合金制造提供稳定的增长动力。行业整合和优胜劣汰将进一步加剧,具备技术优势和规模效应的企业有望在竞争中占据有利地位。
2020年有色金属合金制造行业处于结构调整和转型升级的关键时期,挑战与机遇并存。企业应把握新兴市场需求,强化技术创新,推进绿色发展,优化产业布局,以实现可持续发展。